


Kredete Send Spend Save Credit
3,82.00K Arvustused
Rakenduse andmed
- Versioon
- 4.3.2
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 5 000 000+
- Arendaja
- Kredete
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
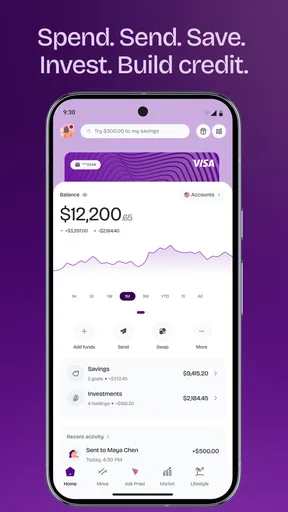
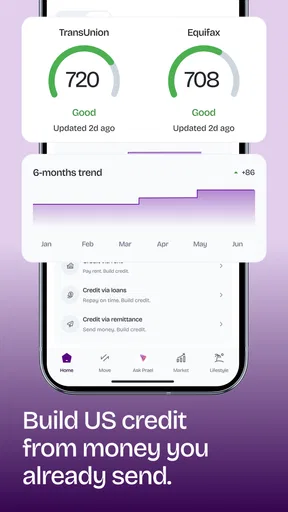
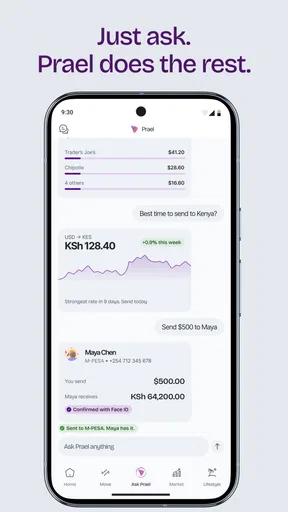
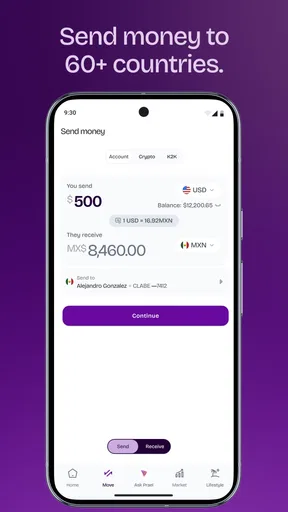
 Analüüsi koostas AppCompare
Minu põhiarvamus Kredete kohta on lihtne: see võib olla kasulik, kui vajad telefonis rahvusvahelist makse- ja krediidivõimalust, aga mugavus ei tohiks panna sind tingimusi vahele jätma. Finantsrakendust hinnates küsin ma alati, kas saan enne kinnitamist aru, kuhu raha liigub ja millise kohustuse endale võtan. Kredete sobib pigem teadlikule kasutajale kui inimesele, kes soovib kõik rahaasjad ühe puudutusega ära korraldada.
Kredete on Kredete arendatud tasuta finantsrakendus. Selle hinnang on 3,8, mis põhineb umbes 6100 hinnangul ja ligi 2000 arvustusel, ning rakendust on paigaldatud üle viie miljoni korra. Võtan neid numbreid taustana, mitte tõendina, et teenus sobib kõigile: oma otsuse teeksin selle põhjal, kas rakenduse konkreetne kasutusviis vastab minu vajadusele.
Milleks võiksin seda päriselt kasutada?
Rakenduse mõte on ühendada rahvusvahelised maksed ja krediidiga seotud tegevused. Kui saadad raha välismaal asuvale inimesele või teenusepakkujale, on just maksevoog see, millest alustaksin. Kui vajad hoopis krediiti, tasub seda käsitleda eraldi finantsotsusena, mitte maksmise ühe lisavõimalusena.
Näiteks kui pean tasuma välismaal asuva tuttava jagatud kulu, paneksin enne rakenduse avamist kirja saaja, summa ja selle, millises vääringus saaja raha ootab. See aitab mul makse üksikasju läbi vaadates märgata, kas olen sisestanud õige summa ja valinud õige inimese. Pärast kinnitamist jälgiksin tehingu olekut, mitte ei saadaks raha uuesti ainult seetõttu, et ülekanne ei paista kohe kohale jõudvat.
Selline väike eeltöö on eriti kasulik siis, kui Kredetet kasutad harva. Harva kasutatava teenuse menüüd ei pruugi käe sees olla ning kiire olukord on halb aeg nii rakendusega tutvumiseks kui ka rahalise otsuse tegemiseks. Mina prooviksin põhivaated enne rahulikul hetkel läbi, ilma et alustaksin kohe makse või krediiditaotlusega.
Mis teeb kasutamise mugavaks, ja mis nõuab tähelepanu
Rakenduse kõige selgem praktiline külg on see, et rahvusvaheline maksmine ja krediit paiknevad sama teenuse fookuses. See võib säästa rakenduste vahel liikumist, kui mõlemad tegevused on sinu jaoks asjakohased. Kuid just ühine keskkond nõuab selget mõtteviisi: ühe puhul kasutad raha, mis sul juba olemas on, teisega võib kaasneda tagasimaksekohustus.
Enne iga kinnitust kontrolliksin, kas ekraanil kuvatav summa tähendab saadetavat summat või summat, mida saaja peaks kätte saama. Samuti vaataksin üle valuuta ja kõik enne kinnitamist näidatavad makse üksikasjad. Need on lihtsad kontrollid, kuid aitavad vältida olukorda, kus makse on tehniliselt õigesti sisestatud, ent ei vasta sellele, mida teine osapool ootas.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Teine kasulik harjumus on hoida oma isiklikus eelarves maksed ja krediidiga seotud kohustused eri ridadel. Kui kõik rahaasjad paistavad ühes kohas, võib olla ahvatlev käsitleda neid ühe ja sama rahajäägina. Eraldi märge makse eesmärgi või võimaliku tagasimakse kohta annab selgema pildi, eriti kui kasutad teenust vaid aeg-ajalt.
Millal valiksin mõne teise lahenduse?
Kui teen peamiselt kodumaiseid makseid ja tahan näha kõiki kontosid, sääste ning kohustusi ühes terviklikus ülevaates, alustaksin oma tavapanga rakendusest. See võib olla mugavam pikaajalise arvestuse ja igapäevase panganduse jaoks. Kredete tundub asjakohasem siis, kui vajadus puudutab just rahvusvahelist makset või krediidiga seotud mobiilset töövoogu.
Kui minu peamine eesmärk oleks sagedane valuutavahetus või reisikulude jälgimine, võrdleksin Kredetet ka selliste makserakendustega, mis on suunatud just nendele ülesannetele. Ma ei valiks teenust ainult selle tuntuse või paigalduste arvu järgi; vaataksin, kas selle tegelik fookus sobib minu korduva kasutusega. Ühe juhusliku ülekande jaoks võib olemasolev pangateenus olla täiesti piisav.
Krediidi puhul on võrdlus veel olulisem. Tasuta rakenduse paigaldamine ei tähenda, et krediidiga seotud tegevus oleks tasuta. Enne otsustamist selgitaksin välja summa, tagasimakse tähtaja ja kogukulu ning võrdleksin neid teiste võimalustega. Kui ma ei suuda tagasimakset oma eelarvesse realistlikult paigutada, jätaksin taotluse pooleli.
Kuidas Kredete kasutamist alustada ja esimese tulemuseni jõuda
Siin keskendun sellele, kuidas alustada Kredete kasutamist rahulikult ja jõuda esimese arusaadava tulemuseni, ilma et peaksid kohe raha saatma või krediidiga seotud otsuse tegema. Minu jaoks tähendab hea algus seda, et saan kõigepealt aru, milline töövoog vastab mu vajadusele, ning tean, mida enne kinnitamist kontrollida.
Mida esimesel avamisel oodata
Kredete on mõeldud Androidi kasutajale, kelle telefon töötab vähemalt Androidi versioonil 10. Rakendus on tasuta ning vanusepiirang on PEGI 3, kuid see ei tähenda, et kõik selle rahalised võimalused sobiksid igale inimesele. Vanusemärgis kirjeldab rakenduse üldist sobivust, mitte sinu krediidivõimekust ega konkreetse finantstoote tingimusi.
Rakenduse populaarsus annab alust arvata, et see ei ole täiesti tundmatu nišiteenus: seda on paigaldatud üle viie miljoni korra. Samas on keskmine hinnang 3,8, mis on minu jaoks pigem märk ebaühtlasest kasutuskogemusest kui kindel kvaliteedimärgis. Hinnangu taga on umbes 6100 hinnangut ja ligi 2000 arvustust, seega tasub kasutajate tagasisidet vaadata kui hoiatussignaale, mitte kui lõplikku otsust.
Esimesel kasutamisel soovitan mitte kiirustada kohe krediidiga seotud sammu juurde. Vaata esmalt läbi põhivaated ja saa aru, millised tegevused puudutavad maksmist ning millised krediiti. See väike eristus aitab vältida olukorda, kus valid kogemata vale töövoo või eeldad, et makse ja krediiditaotlus käituvad ühtemoodi.
Rakenduse praegune versioon on 4.3.2. Enne konto seadistamist kontrolliksin mina üle, kas telefonil on piisavalt vaba ruumi ja kas süsteem vastab nõudele. Kui rakendus ei avane või seadistamine katkeb, ei tasu esimesena eeldada, et probleem on sinu kontos; vanem Androidi versioon võib olla lihtsam põhjus.
Esimese seadistamise rahulik järjekord
Minu soovitus on liikuda seadistamisel sammhaaval. Alusta oma põhiandmete sisestamisest ja loe iga kinnitus enne edasiliikumist läbi. Finantsrakenduses ei ole hea mõte kasutada kiirklahve või kinnitada teksti ainult seetõttu, et soovid esimesel korral kiiresti avalehele jõuda.
Kui rakendus küsib sinult andmeid makse või krediidi jaoks, sisesta need täpselt samal kujul nagu ametlikes dokumentides või sinu tavapärases finantsprofiilis. Väike kirjaviga võib hiljem põhjustada lisakontrolli või muuta tulemuse ebaselgeks. See ei ole Kredete eripära, kuid just mobiilis on lihtne vormi liiga kiiresti täita.
Seadistamise ajal tasub eraldi tähele panna, millal oled lihtsalt konto kasutamist alustamas ja millal liigud juba rahalise kohustuse suunas. Need ei ole sama samm. Kui ekraanil kuvatakse summa, tagasimaksega seotud info või muu kohustuslik kinnitus, peatun mina hetkeks ja loen selle osa uuesti läbi. Ära käsitle krediidiga seotud kinnitust tavalise registreerimisnupuna.
Praktiline nipp on teha esimene seadistamine ajal, mil sul ei ole kiiret makset vaja sooritada. Kui proovid rakendust esimest korda näiteks enne lennule minekut või arve tähtaja eelõhtul, võib iga ebaselge väli tunduda suurema probleemina. Rahulikul ajal saad aru, kuidas teenus on üles ehitatud, enne kui tekib päris vajadus.
Esimene mõistlik kasutusjuht
Rahvusvaheline makse on olukord, kus Kredete idee muutub kõige arusaadavamaks. Kujuta ette, et pead saatma raha teises riigis asuvale inimesele või teenusepakkujale. Tavapärase panga kaudu võib sul olla juba konto olemas, kuid selleks tuleb mõnikord liikuda mitme menüü, valuutavaliku ja kinnituse vahel. Kredete väärtus seisneb minu jaoks selles, et rahvusvaheline makse on rakenduse keskne kasutusviis, mitte kõrvaline funktsioon.
Enne saatmist kontrolliksin alati saaja andmed, summa ja valuuta eraldi. Eriti oluline on vaadata, kas ekraanil kuvatav summa on see, mida sina saadad, või see, mida teine pool eeldatavasti kätte saab. Kui rakendus näitab enne lõplikku kinnitamist täiendavat makset puudutavat infot, loe see läbi, mitte ära vajuta automaatselt edasi.
Esimese eduka tegevusena ei pea sa tingimata alustama suurest ülekandest. Kui sinu olukord seda võimaldab, on mõistlik õppida töövoogu väiksema ja selgelt mõistetava makse kaudu. Nii saad aru, kus asub kinnitamise samm, millist infot rakendus näitab ja kuidas tehingu olek pärast saatmist kuvatakse. Ma ei teeks esimest katset ajal, mil raha jõudmine teise osapooleni on kriitilise tähtsusega.
Igapäevane näide võiks olla välismaal asuva digiteenuse või tuttava tasumine. Enne saatmist paneksin kirja, kellele raha läheb, mille eest see on ja milline summa peab saajani jõudma. Pärast kinnitamist säilitaksin tehingu andmed oma isiklikus arvestuses. See harjumus aitab hiljem eristada tavalist makset krediidiga seotud liikumisest.
Krediidiosa kasutamine nõuab teistsugust mõtteviisi
Kredete nimi ja kirjeldus viitavad sellele, et rakendus ei keskendu ainult maksetele, vaid ka krediidile. Siin muutub minu soovitus rangemaks. Krediit ei ole lihtsalt teine viis raha liigutamiseks, vaid kohustus, mille tegelik hind sõltub tingimustest, tagasimakse ajast ja sinu enda eelarvest.
Kui vaatad krediidiga seotud võimalust, pane enne kinnitamist enda jaoks kirja kolm asja: kui palju raha sul päriselt vaja on, mis ajaks suudad selle tagasi maksta ja milline summa jääks pärast tagasimakset sinu igapäevasteks kuludeks. Kui sa ei oska neile küsimustele vastata, ei ole rakenduses edasi liikumine veel hea järgmine samm.
Ära võrdle krediidivõimalust ainult selle järgi, kui kiiresti saad taotluse esitada. Tavapank võib olla aeglasem või nõuda rohkem samme, kuid sul võib seal olla lihtsam näha oma varasemaid kohustusi ja kogu finantspilti. Kredete võib olla mugavam siis, kui vajad mobiilset algust või rahvusvahelise maksega seotud lahendust, kuid mugavus ei tohiks asendada tingimuste võrdlemist.
Minu jaoks on oluline ka see, et rakenduse tasuta allalaadimine ei võrdu automaatselt tasuta krediidiga. Need on kaks eri asja. Rakenduse kasutamise hind ja krediiditoote võimalik kogukulu tuleb mõttes lahus hoida, isegi kui esimene ekraan jätab lihtsa mulje.
Kohad, kus uus kasutaja võib segadusse sattuda
Kõige tavalisem segadus võib tekkida makse ja krediidi erinevusest. Mõlemad puudutavad raha, kuid ühel juhul liigub sinu olemasolev raha ja teisel juhul võib tekkida tagasimaksekohustus. Kui rakenduse avaleht või menüü kasutab lühikesi silte, ära tee otsust ainult nupu nime põhjal; ava detailvaade ja vaata, mida järgmine samm tähendab.
Teine võimalik komistuskivi on rahvusvahelise makse lõplik summa. Saatja näeb üht summat, saaja võib arvestada teise summaga ning valuuta või teenustasu võib muuta tegelikku tulemust. Seetõttu ei piisa ainult sellest, et nimi ja kontonumber tunduvad õiged. Kontrolli ka valuutat ning kogu kinnituse eel kuvatavat makseinfot.
Kolmas koht on tehingu olek. Kui raha ei jõua kohe teise osapooleni, ei tähenda see automaatselt, et makse ebaõnnestus või et peaksid sama summa uuesti saatma. Mina ootaksin enne korduskatset, kuni saan aru, kas esimene tegevus on pooleli, kinnitatud või tagasi lükatud. Topeltmakse vältimine on siin praktilisem kui paaniline kiirus.
Kui rakendus tundub pärast uuendust teistsugune, vaata üle versioon ja menüüde paigutus enne, kui hakkad vanade juhiste järgi tegutsema. Finantsrakenduse korral võib väike kasutajaliidese muutus mõjutada seda, kus näed kinnitust või tehingu üksikasju. Praeguse versiooni 4.3.2 puhul tasub juhinduda sellest, mida sinu ekraanil tegelikult kuvatakse, mitte mõne vana ekraanipildi järgi.
Kuidas võrrelda seda panga ja teiste makserakendustega
Tavapank on tõenäoliselt parem valik inimesele, kes soovib kõik oma kontod, säästud, laenud ja igapäevased maksed ühes pikaajalises süsteemis hoida. Pangal on sageli rohkem aruandlust ja laiem ülevaade, mis aitab eelarvet planeerida. Kredete võib olla huvitavam siis, kui sinu fookus on rahvusvahelisel maksel või soovid mobiilset krediidiga seotud algust.
Teised makserakendused võivad olla tugevamad juhul, kui sinu peamine vajadus on sagedane valuutavahetus, reisieelarve või eri riikides kasutatav maksekaart. Ma ei valiks Kredetet ainult nime või allalaadimiste arvu põhjal, vaid vaataksin, kas selle töövoog sobib just minu kasutusele. Kui teed peamiselt kodumaiseid makseid, võib sinu enda panga rakendus olla lihtsam ja ülevaatlikum.
Kredete eelis on kontseptsiooni selgus: maksmine ja krediit on samas rakenduses. Selle mugavuse vastukaal on vajadus olla eriti tähelepanelik, et sa ei segaks omavahel oma raha ja laenatud raha. Kui sinu eesmärk on ainult üks rahvusvaheline ülekanne, ei pruugi krediidiosa sulle üldse vajalik olla.
Kolm praktilist harjumust, mis kasutamist parandavad
Esiteks loo endale enne iga rahvusvahelist makset väike kontrollrutiin: saaja, summa, valuuta ja kirjeldus. See võtab vähe aega, kuid vähendab valele adressaadile või vales vääringus saatmise riski. Mina teeksin kontrolli alati enne lõplikku kinnitamist, mitte pärast seda.
Teiseks hoia maksete ja krediidiga seotud tegevused oma isiklikus eelarves eraldi. Kui kasutad Kredetet mõlema jaoks, võib rakenduse mugavus muuta kogu raha üheks vooluks. Eraldi märge kuupäeva, eesmärgi ja tagasimakse kohta annab sulle parema ülevaate kui ainult rakenduse avalehe vaatamine.
Kolmandaks ära kasuta krediiti selleks, et katta korduvaid igapäevakulusid, mida sinu eelarve juba praegu ei kanna. Ühekordne ootamatu kulu ja püsiv rahapuudujääk on eri probleemid. Kredete võib aidata sul mõnda finantstegevust alustada, kuid see ei lahenda iseenesest liiga suuri kulusid.
Veel üks kasulik töövõte on teha pärast esimest makset ekraanipilt või kirjutada tehingu põhiandmed üles, kui see on sinu seadmes ja olukorras sobiv. Nii saad hiljem võrrelda, mida kinnitasid, milline summa liikus ja kas saaja sai selle, mida ootas. See on eriti abiks siis, kui kasutad rakendust harva.
Kellele see sobib ja kellele mitte
Mina soovitaksin Kredetet kasutajale, kes tahab rahvusvahelist makset telefonis alustada, vajab võimalust vaadata krediidiga seotud lahendusi või hindab seda, et need teemad on ühes rakenduses. See võib olla mugav ka inimesele, kes liigub sageli eri riikide vahel ja soovib finantstoiminguid teha mobiilselt.
Ma soovitaksin olla ettevaatlik, kui sul on juba keeruline võlgade olukord, ebaregulaarne sissetulek või kalduvus kinnitada krediiditaotlusi ilma tingimusi lugemata. Sellisel juhul võiks esimene samm olla eelarve ülevaatamine ja vajadusel nõu küsimine, mitte uue finantsrakenduse kaudu kohustuse võtmine.
Samuti ei ole see minu esimene valik inimesele, kelle peamine vajadus on väga põhjalik investeerimisvaade, ettevõtte raamatupidamine või kõikide pangateenuste täielik koondamine. Kredete fookus on konkreetsem: rahvusvaheline maksmine ja krediit. Mida täpsemalt sinu vajadus sellest fookusest erineb, seda tõenäolisemalt leiad parema tööriista mujalt.
Minu lõplik hinnang enne allalaadimist
Kredete on tasuta finantsrakendus, mida tasub vaadata eelkõige rahvusvaheliste maksete ja krediidiga seotud kasutuse kaudu. Mulle meeldib mõte, et inimene ei pea nende teemadega alustamiseks liikuma mitme eri vaate vahel, kuid ma ei nimetaks seda automaatselt täielikuks pangaasenduseks. Selle väärtus sõltub sellest, kas sinu päris vajadus kattub rakenduse fookusega.
Esimese eduka kogemuse saavutamiseks soovitan seadistada konto rahulikult, teha kõigepealt selgeks makse ja krediidi erinevus ning kontrollida enne saatmist alati saajat, valuutat ja summat. Kui valid krediidivõimaluse, loe tingimused läbi sama tähelepanelikult nagu lepingut, mitte nagu tavalist rakenduse teadet.
Minu lõppmulje on tasakaalukas: Kredete võib olla praktiline alguspunkt mobiilseks rahvusvaheliseks maksmiseks, kuid selle kasutamine eeldab finantsotsustes rohkem tähelepanu kui tavaline sõnumi- või osturakendus. Kui tead täpselt, millist tegevust vajad ja hoiad krediidiotsused eraldi igapäevastest maksetest, võib Kredete olla proovimist väärt. Kui otsid aga täielikku panganduse juhtimiskeskust või vajad üksikasjalikku eelarve- ja investeerimistööriista, vaataksin enne ka tavapanga ja spetsialiseerunud alternatiivide poole.
Plussid
- Kiire konto avamine ja mugav igapäevaste maksete haldamine
- Võimalus jälgida kulusid ühest rakendusest
- Raha saatmine ja vastuvõtmine on lihtsasti korraldatav
- Säästmise ja krediidi funktsioonid on ühes keskkonnas
- Rakendus aitab maksete ajalugu paremini korrastada
Miinused
- Krediidivõimaluste kasutamisel võivad lisanduda intressid ja teenustasud
- Kõik funktsioonid ei pruugi olla saadaval igas riigis
- Teenuse kasutamiseks tuleb esitada isiku- ja finantsandmeid
- Mõne toimingu töötlemine võib sõltuda panga või teenusepakkuja kiirusest
- Rakendus ei pruugi sobida kasutajatele
- kes soovivad ainult lihtsat maksekontot
Korduma kippuvad küsimused: Kredete Send Spend Save Credit
Mis on Kredete Send Spend Save Credit ja kellele see rakendus sobib?
Kredete Send Spend Save Credit on finantsrakendus, mille eesmärk on koondada raha saatmise, kulutamise, säästmise ja krediidiga seotud funktsioonid ühte kohta. See võib sobida kasutajatele, kes soovivad oma igapäevaseid rahaasju telefonist hallata. Enne kasutamist tasub siiski kontrollida, millised teenused on sinu riigis saadaval, millised tingimused kehtivad ning kas rakendus on mõeldud eraisikutele või ka ettevõtetele.
Kas Kredete Send Spend Save Credit võimaldab raha saata ja vastu võtta?
Rakenduse nimi viitab raha saatmise ja vastuvõtmise võimalusele, kuid täpsed funktsioonid võivad sõltuda kasutaja asukohast, konto tüübist ja teenusepakkuja kehtivatest nõuetest. Enne ülekande tegemist kontrolli hoolikalt saaja andmeid, võimalikke teenustasusid, ülekande limiite ja raha jõudmise aega. Samuti tasub teada, kas rahvusvaheliste maksete puhul lisanduvad valuutavahetus- või muud vahendustasud.
Kas Kredete pakub krediiti ja millised tingimused sellega kaasnevad?
Kui rakenduses on krediiditeenus saadaval, ei tähenda see automaatselt, et iga kasutaja saab krediiti või sama suurusega limiidi. Otsus võib põhineda isikuandmetel, krediidivõimel, sissetulekul ja teenusepakkuja riskihinnangul. Enne taotluse kinnitamist lugege läbi intressimäär, krediidi kulukuse määr, tagasimaksekuupäevad, võimalikud tasud ja viivised. Krediiti tuleks kasutada ainult siis, kui tagasimaksed on realistlikult jõukohased.
Kuidas Kredete Send Spend Save Credit kasutaja andmeid ja raha kaitseb?
Finantsrakenduse kasutamisel on oluline pöörata tähelepanu konto turvalisusele, isikuandmete töötlemisele ja raha kaitsmisele. Enne registreerumist tutvu rakenduse privaatsustingimuste, turvameetmete ja võimaliku hoiuste või raha kaitse korraga. Kasuta tugevat unikaalset parooli, biomeetrilist sisselogimist ja kaheastmelist autentimist, kui need on saadaval. Ära jaga kinnituskoodi ega sisselogimisandmeid ning laadi rakendus alla ainult ametlikust rakendustepoest.
Kas Kredete Send Spend Save Credit on tasuta ja millised kulud võivad tekkida?
Rakenduse allalaadimine võib olla tasuta, kuid see ei tähenda, et kõik teenused oleksid tasuta. Kulud võivad kaasneda raha saatmise, kaardi kasutamise, sularaha väljavõtmise, valuutavahetuse, konto täiendamise või krediidi kasutamisega. Enne konto avamist ja tehingute tegemist vaata üle hinnakiri ning krediidiga seotud leping. Samuti kontrolli, kas rakenduses on tellimuspõhiseid funktsioone või automaatselt uuenevaid tasulisi teenuseid.


